
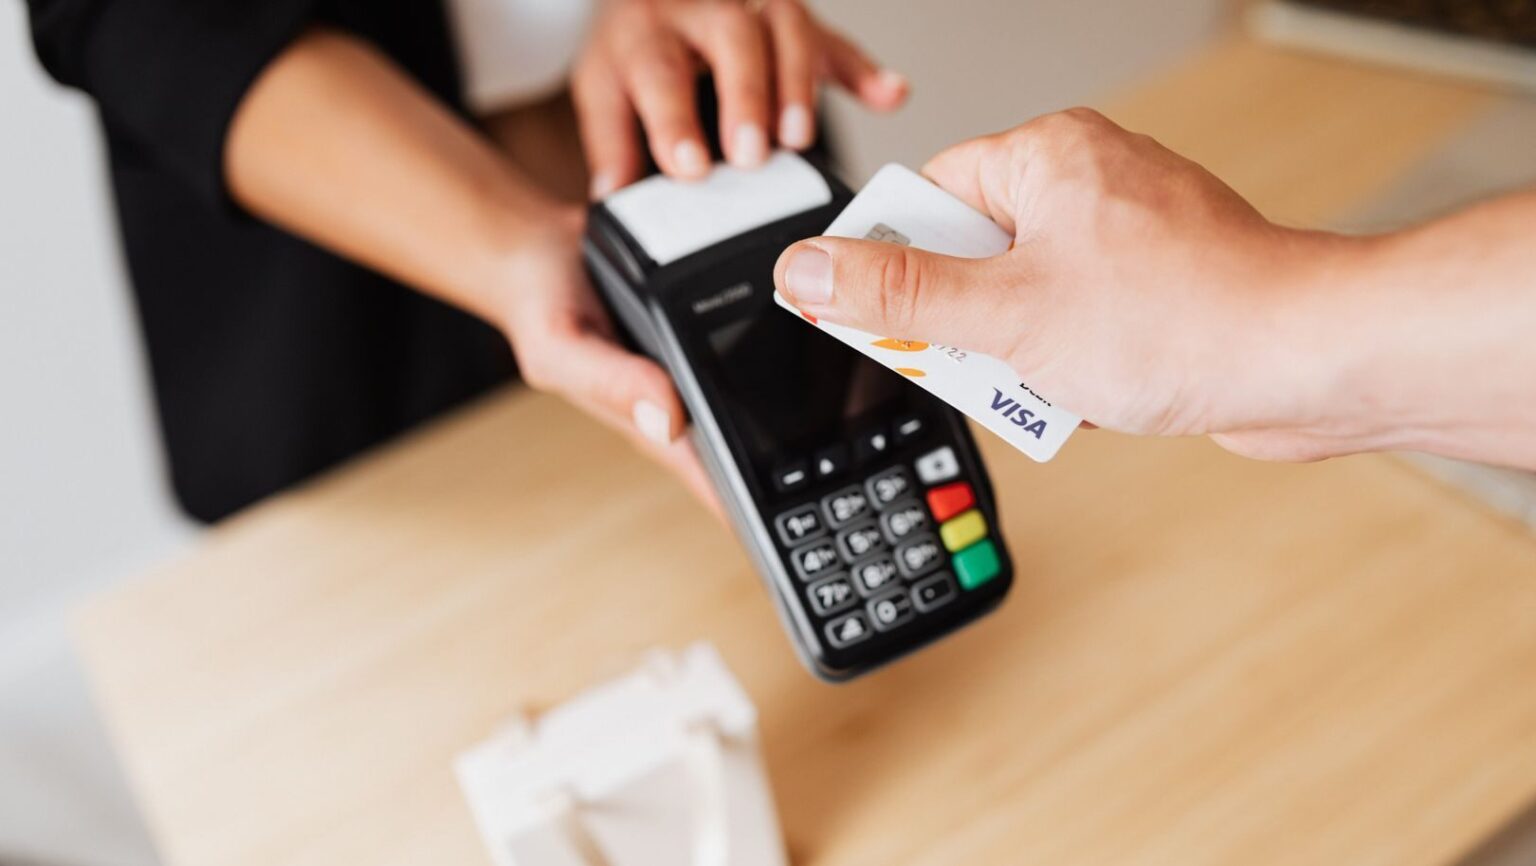
Bezkontaktní platby jsou rychlé a pohodlné, ale mají háček. Zloděj může s vaší kartou zaplatit až pětkrát, aniž by zadal PIN. Evropská směrnice to výslovně povoluje. Jak fungují limity a co dělat, když kartu ztratíte?
Bezkontaktní platby dnes zvládne každý. Přiložíte kartu, mobil nebo hodinky k terminálu a za vteřinu je hotovo. Jenže málokdo tuší, že zloděj může s vaší ukradenou kartou zaplatit až pětkrát bez zadání PIN kódu. Evropská směrnice PSD2 to výslovně povoluje. Jak fungují bezpečnostní brzdy a co se stane, když kartu ztratíte?
Bez PIN zaplatíte maximálně 500 korun. Pak systém vyžádá ověření
V Česku platí jasný limit: jedna bezkontaktní platba bez PIN nesmí přesáhnout 500 korun. Zároveň můžete provést nejvýše pět plateb za sebou nebo zaplatit celkem do 1 500 korun, než terminál automaticky vyžádá zadání PIN kódu. Jakmile PIN zadáte, počítadlo se vynuluje a můžete znovu platit bezkontaktně.
Evropská směrnice PSD2 přitom povoluje státům a bankám nastavit limit jedné platby až na 50 eur, tedy zhruba 1 250 korun. Tuzemské banky se však dohodly na konzervativnějším stropu 500 korun s ohledem na bezpečnost a vysokou oblibu placení smartphonem.

Tyto limity neurčuje obchodník ani výrobce terminálu. Nastavují je banky podle evropské legislativy a terminál se pouze chová podle těchto pravidel. Provozovna ani prodejce nemůže limity měnit ani vypnout.
Počítadlo bezkontaktních transakcí se kromě zadání PIN na terminálu v obchodě automaticky vynuluje také provedením kontaktní transakce v bankomatu, například při výběru hotovosti nebo dotazu na zůstatek.
Zloděj s vaší kartou zaplatí až pětkrát. Pak musí znát PIN
Pokud vám někdo ukradne kartu, může s ní teoreticky zaplatit až pětkrát po sobě nebo utratit celkem 1 500 korun, aniž by znal PIN. Teprve při šesté platbě nebo po překročení kumulativního limitu terminál vyžádá ověření a transakce selže.
Podle směrnice PSD2 je však finanční odpovědnost majitele karty za zneužití před nahlášením a zablokováním zastropována na maximálně 50 eur, tedy zhruba 1 250 korun. Jakékoli transakce provedené po nahlášení blokace jdou plně k tíži banky. Jakmile kartu nahlásíte, odpovědnost přechází na banku.
Klíčové je tedy okamžité nahlášení ztráty nebo krádeže. Čím dříve kartu zablokujete, tím menší škodu zloděj může napáchat.
Mobil a hodinky jsou bezpečnější. Vyžadují biometrii nebo kód
U plateb mobilem, hodinkami a dalšími chytrými zařízeními fungují limity odlišně. Ověření probíhá přímo na úrovni zařízení, a to buď zadáním kódu, nebo pomocí biometrie – otiskem prstu či rozpoznáním obličeje. Díky tomu není PIN na terminálu vyžadován ani u vyšších částek.
Pokud vám někdo ukradne telefon, nemůže s ním zaplatit, dokud ho neodemkne. To přidává další vrstvu zabezpečení, kterou klasická plastová karta nemá. Zloděj by musel znát váš kód k telefonu nebo obejít biometrické ověření, což je v praxi téměř nemožné.
Bezkontaktní platba mobilem nebo hodinkami je tak bezpečnější než platba fyzickou kartou. Systém vyžaduje aktivní ověření totožnosti před každou transakcí.
Každá platba vytvoří jednorázový kód. Zachycená data nelze znovu použít
Bezkontaktní platby nejsou zjednodušenou verzí klasické platby s nižší bezpečností. Jsou stejně bezpečné jako platba kartou s čipem a PIN kódem. Systém je postaven na několika vrstvách ochrany, které fungují současně.
Každá bezkontaktní platba generuje unikátní kryptografický kód, který platí pouze pro konkrétní transakci. To znamená, že ani kdyby někdo zachytil data z jedné platby, nedokáže je znovu použít. Kód platí pouze jednou a už nikdy více.
Banky navíc neustále monitorují transakce a vyhledávají podezřelé vzorce – neobvykle vysoké částky, platby na neobvyklých místech nebo příliš mnoho transakcí v krátkém čase. Při podezření může banka kartu preventivně zablokovat a kontaktovat majitele.
Z pohledu podnikatele je důležité vědět, že odpovědnost za autorizaci platby nese banka, ne provozovna. Terminál pouze zprostředkovává proces. Pokud dojde k podvodnému použití karty, obchodník při dodržení pravidel nenese odpovědnost. Ta zůstává na bance vydavatele karty.
Co dělat, když kartu ztratíte nebo vám ji ukradnou
- Okamžitě zablokujte kartu – zavolejte na nonstop linku své banky nebo použijte mobilní aplikaci. Čím dříve to uděláte, tím menší škodu zloděj napáchá.
- Nahlaste krádež policii – pokud vám kartu ukradli, podejte oznámení. Protokol může být důležitý při reklamaci transakcí.
- Zkontrolujte transakce v aplikaci – projděte si seznam plateb a ověřte, zda neproběhly podezřelé transakce.
- Reklamujte neoprávněné platby – pokud zjistíte podvodné transakce, okamžitě je nahlaste bance. Podle směrnice PSD2 nesete odpovědnost maximálně do výše 50 eur.
- Vyžádejte si novou kartu – banka vám automaticky vystaví náhradní kartu s novým číslem a bezpečnostními kódy.
Bezkontaktní platby jsou dnes standardem, který zákazníci očekávají. Pro podnikatele znamenají rychlejší obsluhu, kratší fronty a menší tlak na personál. Jedna platba zabere 3 až 5 sekund místo 10 až 15 sekund u klasické transakce s čipem a PIN kódem. To se výrazně projeví během obědové špičky v restauraci nebo u frekventovaného pultu v obchodě.