
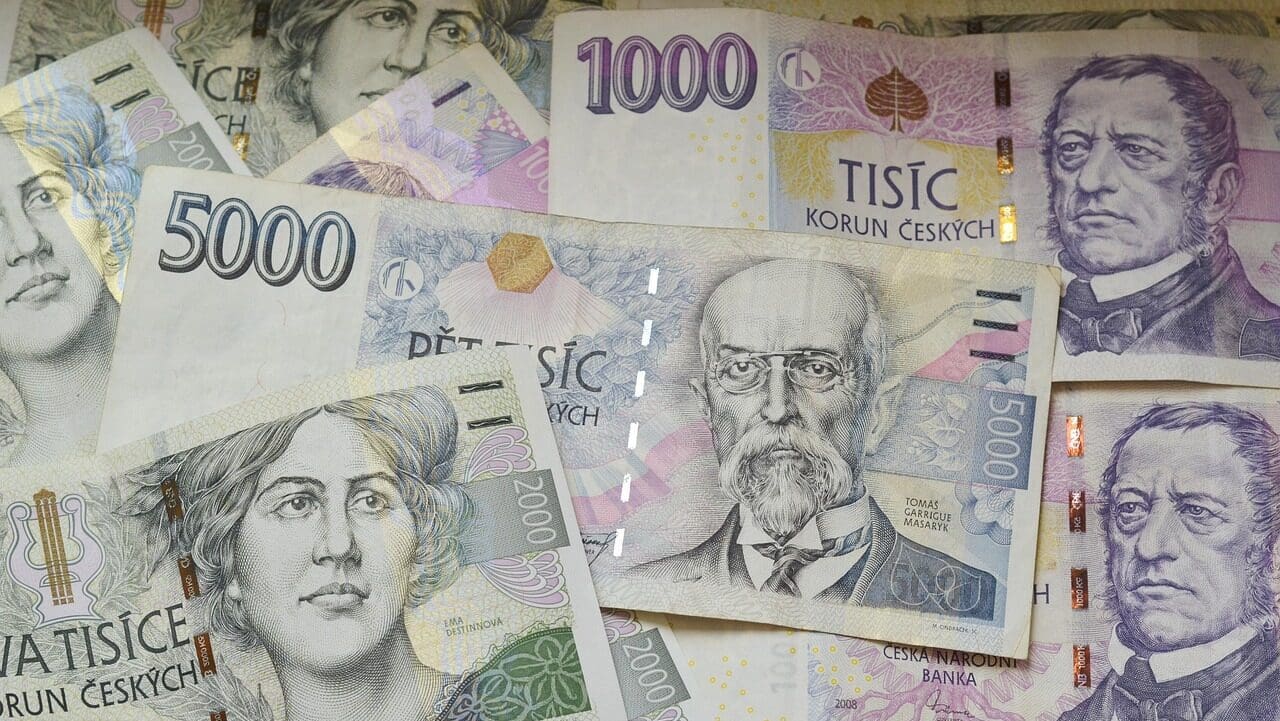
Téměř 181 tisíc zaměstnanců v České republice – tedy zhruba každý dvacátý pracující – se od ledna 2027 dočká výrazně vyššího výdělku. Jejich měsíční příjem naroste minimálně o 2 500 korun, což představuje dosud nevídaný meziroční skok v historii české minimální mzdy.
Zatímco v roce 2026 činila nejnižší zákonná mzda 22 400 korun měsíčně, v příštím roce se vyšplhá na 24 900 korun. O rok později, v roce 2028, pak poroste na 26 900 korun. Hodinová sazba se přitom zvedne ze současných 134,40 koruny na 148,30 koruny.
Pro firmy to znamená výrazně vyšší mzdové náklady. Průměrné měsíční výdaje zaměstnavatele na jednoho pracovníka s minimální mzdou včetně odvodů vzrostou z letošních 32 800 korun na 36 500 korun. Ročně tak každý takový zaměstnanec přijde firmu o více než 400 tisíc korun.
Konec vyjednávání na tripartitě
Důvod tak masivního zvýšení tkví v zásadní změně pravidel, která proběhla v roce 2024. Vláda už o výši minimální mzdy nerozhoduje po dohodě s odbory a zaměstnavateli na tripartitě. Místo toho platí automatický valorizační mechanismus navázaný na vývoj průměrné mzdy v ekonomice.

Nový systém funguje prostřednictvím předem stanovených koeficientů. Pro rok 2027 činí poměr minimální a průměrné mzdy 44,6 procenta (koeficient 0,446), pro rok 2028 pak 45,8 procenta. Cílem je dosáhnout nejpozději v roce 2029 úrovně 47 procent průměrné mzdy.
Ministerstvo financí predikovalo průměrnou hrubou mzdu pro rok 2027 ve výši 55 795 korun. Po vynásobení koeficientem a zaokrouhlení nahoru vznikla výsledná částka 24 900 korun.
„Samotnou výši minima mechanismus neurčuje, pouze koeficienty pro jeho výpočet. Minimální mzda je tedy vypočtena jako součin predikce průměrné hrubé měsíční nominální mzdy v národním hospodářství a koeficientu pro výpočet MM,“ vysvětluje poradce Michal Dvořáček.
Předvídatelnost místo politických tahanic
Zaměstnavatelé dlouhodobě požadovali stabilní pravidla. Roční vyjednávání s odbory přinášelo nejistotu a firmy často neměly dostatek času připravit se na změny. Automatická valorizace tento problém řeší – výše minima je nyní známá s ročním předstihem a její vývoj lze dlouhodobě plánovat.
Ministerstvo financí musí každoročně do konce srpna zveřejnit predikci průměrné mzdy a následný výpočet minimální mzdy na další rok. Po roce 2029 by se už neměly upravovat koeficienty a výše minima bude záviset výhradně na pohybu průměrných výdělků.
Současné navýšení je mimořádné i v kontextu nízké inflace.
K razantnímu zvýšení o 2 500 korun měsíčně zatím nikdy z roku na rok nedošlo. Zatím nejvíce narostlo mezi léty 2024 a 2025, kdy se minimální mzda zvedla o 1900 korun. Pro rok 2027 jde tedy o výrazný nárůst, který zatíží firmy více než obvykle,
dodává Dvořáček.
Zaručený plat jen ve veřejném sektoru
Kromě minimální mzdy existovala v Česku také takzvaná zaručená mzda – garantované minimum pro určité profese podle náročnosti práce. Ta však byla v komerčním sektoru úplně zrušena a zůstala pouze ve státní a veřejné sféře.
Pro rok 2027 se zaručený plat ve veřejných službách a správě pohybuje od 24 900 do 39 840 korun měsíčně podle čtyř skupin prací. První skupina odpovídá minimální mzdě, druhá jejímu 1,2násobku (29 880 Kč), třetí 1,4násobku (34 860 Kč) a čtvrtá 1,6násobku.
Soukromé firmy si od loňského roku rozhodují o mzdách pro jednotlivé pozice samy. Logicky ale nesmějí platit méně než základní minimum 24 900 korun – jinak by čelily soudním sporům.
Zaměstnanci ve veřejném sektoru pracující ve ztíženém pracovním prostředí mají navíc nárok na příplatek v rozpětí 5 až 15 procent měsíční minimální mzdy.
Dopad na pojistné a daňové bonusy
Růst minimální mzdy ovlivňuje celou řadu dalších plateb a limitů. Nejvíce se to dotkne osob bez zdanitelných příjmů, které platí zdravotní pojištění. Jejich měsíční záloha vzroste z letošních 3 024 korun na 3 362 korun (13,5 % z minimální mzdy).
Změní se také hranice pro daňové osvobození pravidelně vyplácených důchodů, která představuje 36násobek minimální mzdy. V roce 2027 půjde o částku 896 400 korun ročně.
Pro rodiče je klíčová hranice příjmů nutných k získání daňového bonusu na děti. Ta činí šestinásobek minimální mzdy, tedy v roce 2027 149 400 korun ročně. Kdo si nevydělá alespoň tuto částku, na daňový bonus nedosáhne.
Uchazeči o zaměstnání evidovaní na úřadu práce mohou mít přivýdělek maximálně do výše poloviny minimální mzdy. Nový limit pro rok 2027 činí 12 450 korun hrubého měsíčně.
Základní sazba minimální mzdy platí pro plný úvazek, tedy čtyřicetihodinovou týdenní pracovní dobu. Nezahrnuje mzdu za práci přesčas, příplatky za práci ve svátek, za noční směny, práci ve ztíženém prostředí či o víkendech.