
Současná ekonomická a politická situace přiměla Čechy k tomu, aby se s penězi pro klidné stáří nespoléhali jen na stát a odkládali si „na horší časy“ stále více peněz. Penzijní fondy hlásí historické maximum uložených peněz.
Rekordní suma stále roste
Od dob, kdy nám životy řídil stát, už uplynulo pár desítek let a lidé si museli zvyknout na to, že práce už není povinnost, ale také na to, že se o sebe musí postarat, pokud chtějí dobře žít. Jak to vypadá, stále více lidí má ze zajištění ve stáří obavy a myslí na dobu, kdy jim zdraví už neumožní chodit do práce. Spolu se současným trendem zdražování bydlení, energií a potravin si začínáme stále více uvědomovat, že se úspory na stáří stávají nutností.
Celkový objem uložených peněz ve třetím pilíři důchodového systému dosáhl na konci roku 2025 historického maxima 637 miliard korun. Jde o objem peněz, který v minulosti fondy nikdy nespravovaly. Situace se i nadále vyvíjí ve stejném trendu a úspor přibývá.
Nejvíce zodpovědně přistupují ke spoření lidé ve věku 40 až 60 let, kteří si nejvíce uvědomují, jaká bude jejich ekonomická situace v období, kdy odejdou do penze a přestanou pracovat. Tato věková skupina si pravidelné příspěvky dokonce navyšuje.

Miliardové objemy peněz v důchodovém systému vypadají dobře na papíře, ale odborníci mají střízlivější názory. Je potřeba spořit mnohem víc.
Celkový objem finančních prostředků (mld. Kč)
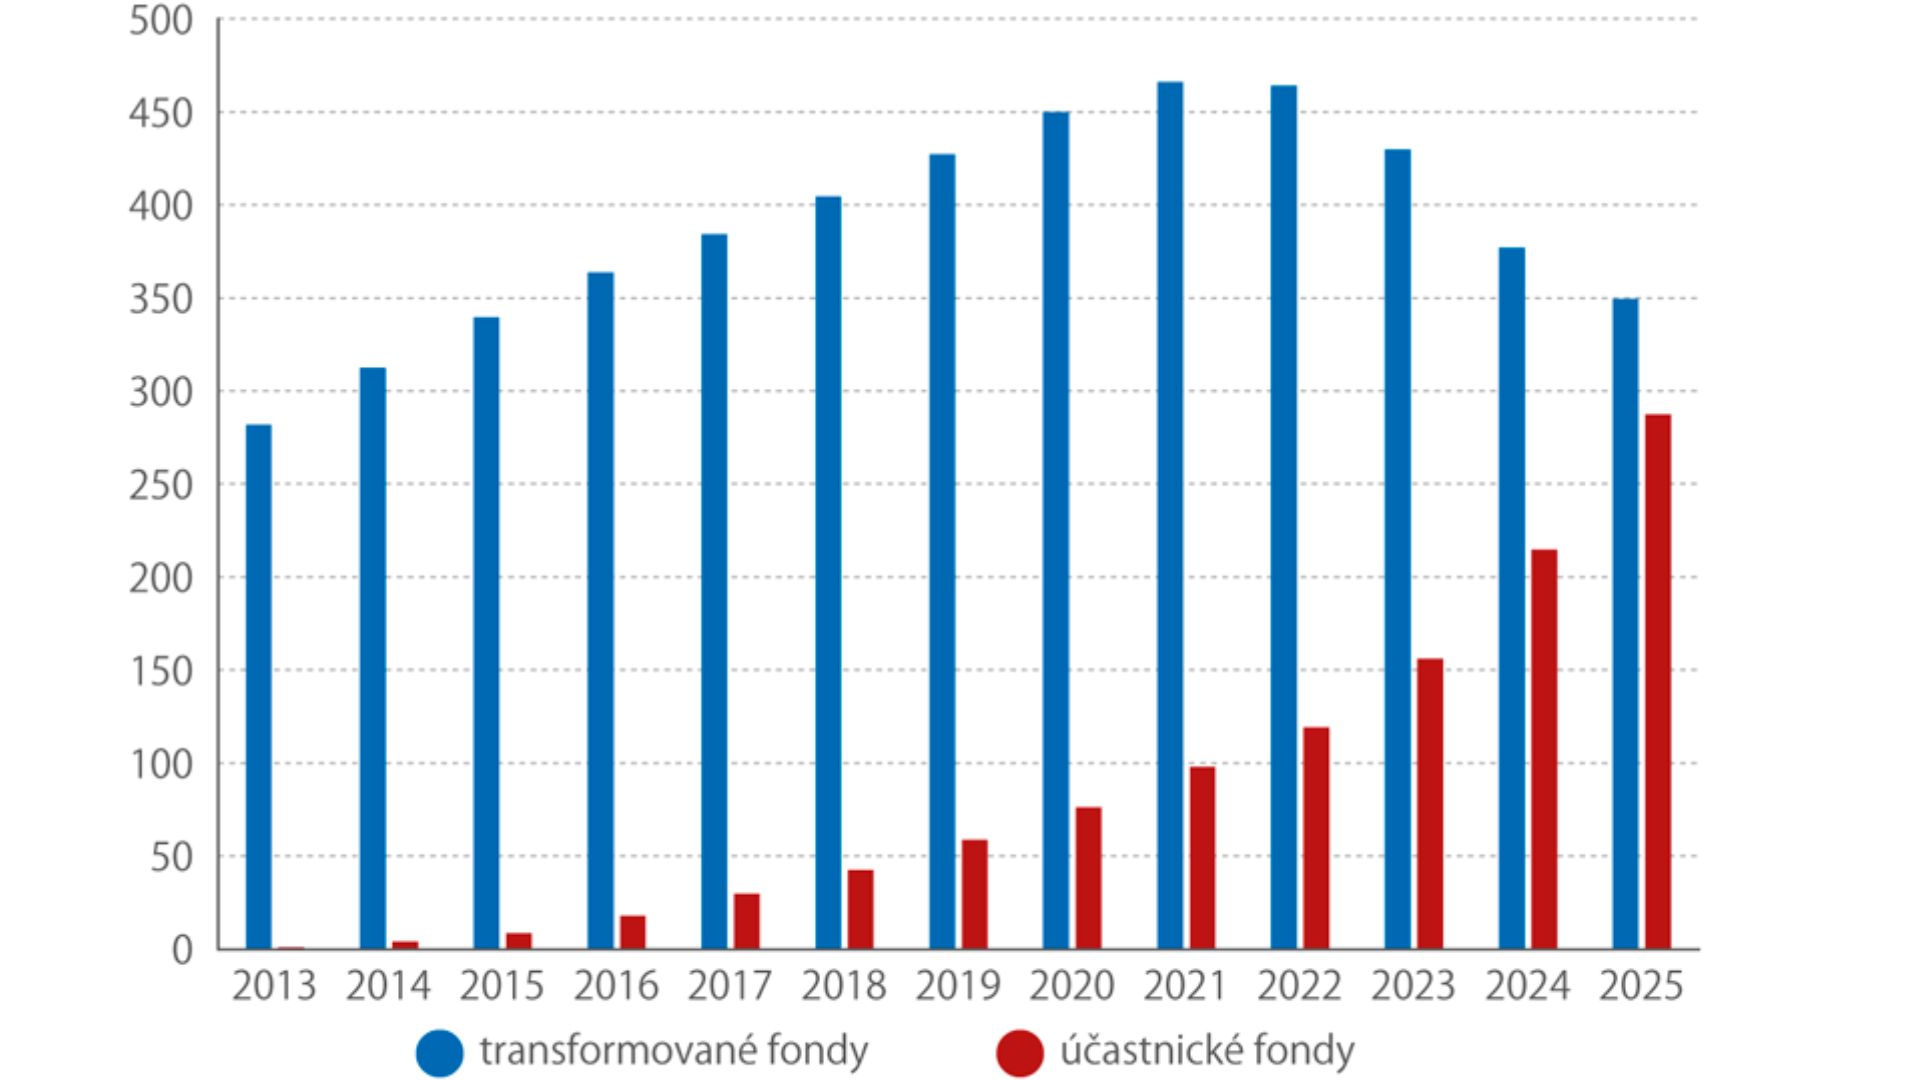
zdroj: ČSU
Kolik má průměrný střadatel naspořeno?
Podle statistik z konce roku 2025 připadlo na jednoho účastníka spoření pouhých 160 tisíc korun. Pokud se ale zamyslíme nad tím, že v důchodu můžeme žít 17–20 let (podle statistik je to u mužů 16,7 roku a u žen 20,4 roku), takové úspory už moc nadějně nevypadají. Muži by si přilepšili 800 korun měsíčně, ženy 650 korun.
Jde tedy spíš o drobné přilepšení k důchodu, ale žádný zásadní přínos k lepší životní úrovni takové úspory nepřinesou.
Stát spoření podporuje, pravidla se ale změnila
Vedle povinného prvního pilíře, který tvoří povinné důchodové pojištění ekonomicky aktivních obyvatel a ze kterého se vyplácejí důchody, se stává dobrovolný třetí pilíř spoření nezbytným.
Stát se dlouhodobě snaží dobrovolné spoření ve třetím pilíři podporovat. Výše státního příspěvku je závislá na výši pravidelného příspěvku, který si na spoření posíláme. Nejvíce může činit 340 korun měsíčně. Nezanedbatelný je také daňový odpočet až do výše 48 tisíc korun.
K výrazným změnám v systému spoření došlo v roce 2024, kdy se zdvojnásobil limit pro daňový odpočet, vzrostl státní příspěvek a také minimální částka, kterou musíme měsíčně ukládat, abychom na státní příspěvek dosáhli. To vše mělo jeden cíl: motivovat ekonomicky aktivní lidi, aby si na stáří odkládali více peněz a začali s tím co nejdříve.
Staré a nové penzijko nejsou totéž
„Staré penzijko“ máte, pokud jste uzavřeli smlouvu o spoření před rokem 2012. Toto připojištění funguje v takzvaných transformovaných fondech. Ty jsou povinné vaše peníze investovat s minimálním rizikem a nesmí dojít k zápornému zhodnocení vašich vkladů. Za jistotu platíte tím, že fondy moc nevydělávají a vaše peníze se nemnoží.
Od roku 2013 se doplňkové penzijní spoření ukládá do účastnických fondů a rozhodujete o tom, jak moc chcete riskovat. Podle toho si zvolíte investiční strategii. Pokud si „staré penzijko“ převedete na nové a do penze vám chybí méně než 10 let, automaticky jsou vaše úspory investované s co nejmenším rizikem.
Na stáří je třeba myslet i jinak než přes penzijko
Existují i jiné způsoby, jak si vytvořit rezervu na dobu, kdy přestaneme pracovat. Banky nabízejí spořicí a termínované účty se zajímavými úroky, v posledních letech jsou populární investiční nemovitosti, akcie, dluhopisy nebo podílové fondy.